Die Regelungen zur Feststellung wirtschaftlicher Eigentümer:innen werden ab Juli 2027 grundlegend neu geordnet. Insbesondere der Schwellenwert des direkten Beteiligungsausmaßes von mehr als 25%, die Ermittlung mittelbar beteiligter wirtschaftlicher Eigentümer:innen sowie die Beurteilung von Kontrollrechten ändern sich. Für WiEReG-meldepflichtige Rechtsträger empfiehlt es sich daher, bestehende Beteiligungs- und Kontrollstrukturen rechtzeitig zu überprüfen.
Das Bundesministerium für Finanzen hat dazu einen Ministerialentwurf für ein neues Wirtschaftliche Eigentümer Registergesetz 2027 (WiEReG 2027) vorgelegt. Hintergrund ist das neue EU-Geldwäschepaket. Während die 6. Geldwäsche-Richtlinie in nationales Recht umzusetzen ist, wird die EU-Geldwäsche-Verordnung ab dem 10.7.2027 unmittelbar anwendbar sein. Sie enthält künftig die zentralen Vorgaben für die Feststellung wirtschaftlicher Eigentümer:innen.
Das Gesetzgebungsverfahren zum WiEReG 2027 ist noch nicht abgeschlossen. Nach dem derzeitigen Entwurf soll das neue Gesetz am 10.7.2027 in Kraft treten und das bestehende WiEReG ablösen.
Ab dem 10.7.2027 reicht nach der EU-Geldwäsche-Verordnung eine Beteiligung von 25% oder mehr aus. Damit kann künftig auch eine natürliche Person, die exakt 25% hält, als wirtschaftliche:r Eigentümer:in gelten.
Zudem wird der Beteiligungsbegriff weiter gefasst: Neben Anteilen und Stimmrechten zählen künftig auch sonstige Eigentumsbeteiligungen dazu. Darunter fallen etwa Rechte auf einen Anteil am Gewinn, an anderen internen Ressourcen oder am Liquidationssaldo.
Unternehmen sollten daher nicht ausschließlich ihre gesellschaftsrechtlichen Beteiligungsverhältnisse betrachten. Auch besondere Gewinnbezugs- oder Vermögensrechte können künftig für die Beurteilung des wirtschaftlichen Eigentums relevant sein.
 Besonders praxisrelevant ist die neue Berechnungsmethode bei mehrstufigen Beteiligungsstrukturen.
Künftig sind mittelbare Eigentumsbeteiligungen durch Multiplikation der Beteiligungsquoten entlang der Beteiligungskette zu berechnen. Bestehen mehrere Beteiligungsketten zu derselben natürlichen Person, sind die jeweiligen Ergebnisse grundsätzlich zusammenzurechnen.
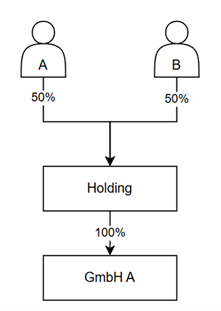
Beispiel: Eine Holding hält 100% an der operativen GmbH. An der Holding sind 2 natürliche Personen zu jeweils 50% beteiligt.
Nach der neuen Berechnung ergibt sich für beide Personen eine mittelbare Beteiligung von jeweils 50%:
100% × 50% = 50%
Damit erreichen beide Personen den maßgeblichen Schwellenwert und sind aufgrund ihrer mittelbaren Beteiligung als wirtschaftliche Eigentümer:innen zu berücksichtigen.
Das ist ein wesentlicher Unterschied zur derzeitigen Systematik, bei der auf höheren Beteiligungsebenen vor allem die Frage der Kontrolle eine zentrale Rolle spielt.
Mit der WiEReG-Novelle wird der Tatbestand „Kontrolle auf andere Weise“ konkretisiert. Die EU-Geldwäsche-Richtlinie nennt hierzu ausdrücklich etwa Personen, die die Mehrheit der Mitglieder des Vorstands oder des Verwaltungs-, Leitungs- oder Aufsichtsorgans bestellen oder abberufen können oder Entscheidungen über Gewinnausschüttungen oder Vermögensverschiebungen treffen können.
Auch Veto- und Entscheidungsrechte, Stimmbindungs- und Syndikatsvereinbarungen oder bestimmte Treuhand- und Nominee-Strukturen können je nach konkreter Ausgestaltung relevant sein.
Gerade bei komplexeren Unternehmensgruppen ist es weiterhin nicht ausreichend, lediglich Beteiligungsquoten zu berechnen. Zusätzlich ist – wie bisher – bei der Ermittlung von wirtschaftlichen Eigentümer:innen zu untersuchen, welche natürlichen Personen tatsächlich oder rechtlich maßgeblichen Einfluss ausüben können.
Darüber hinaus sind Art und Umfang des wirtschaftlichen Eigentums sowie das Datum, seitdem dieses besteht, zu dokumentieren. Bei mehrstufigen Strukturen ist auch die Eigentums- und Kontrollstruktur entsprechend darzustellen.
Die konkreten Meldeinhalte werden zum Teil noch durch unionsrechtliche Durchführungsbestimmungen präzisiert.
Handlungsbedarf kann vor allem bei Beteiligungen von exakt 25%, mehrstufigen Beteiligungsketten, besonderen Gewinn- oder Vermögensrechten, Syndikatsvereinbarungen sowie Treuhand- und Nominee-Strukturen bestehen.
Nicht jeder Rechtsträger wird automatisch eine vollständige Neumeldung vornehmen müssen. Für bestimmte Rechtsträger sollen auch künftig automatisierte Eintragungen bzw. Meldeerleichterungen bestehen bleiben. Entscheidend ist daher die Prüfung der konkreten Verhältnisse.
BDO unterstützt Sie gerne bei der Analyse Ihrer Eigentums- und Kontrollstrukturen, der Beurteilung des konkreten Handlungsbedarfs sowie bei der Vorbereitung auf die neuen Anforderungen des WiEReG 2027.
Das Bundesministerium für Finanzen hat dazu einen Ministerialentwurf für ein neues Wirtschaftliche Eigentümer Registergesetz 2027 (WiEReG 2027) vorgelegt. Hintergrund ist das neue EU-Geldwäschepaket. Während die 6. Geldwäsche-Richtlinie in nationales Recht umzusetzen ist, wird die EU-Geldwäsche-Verordnung ab dem 10.7.2027 unmittelbar anwendbar sein. Sie enthält künftig die zentralen Vorgaben für die Feststellung wirtschaftlicher Eigentümer:innen.
Das Gesetzgebungsverfahren zum WiEReG 2027 ist noch nicht abgeschlossen. Nach dem derzeitigen Entwurf soll das neue Gesetz am 10.7.2027 in Kraft treten und das bestehende WiEReG ablösen.
Das Wichtigste auf einen Blick
- Bereits eine Beteiligung von 25% kann künftig wirtschaftliches Eigentum begründen.
- Bei mittelbaren Beteiligungen kommt zusätzlich zur bisherigen Methode eine mathematische Durchrechnung über die Beteiligungskette zur Anwendung.
- Eigentum und Kontrolle sind wie bisher unabhängig voneinander zu beurteilen.
- Der Umfang der zu erhebenden und zu meldenden Informationen wird erweitert.
Beteiligung von 25 % künftig ausreichend
Nach derzeitiger Rechtslage wird unmittelbares wirtschaftliches Eigentum grundsätzlich bei einer Beteiligung von mehr als 25% der Kapitalanteile oder Stimmrechte angenommen.Ab dem 10.7.2027 reicht nach der EU-Geldwäsche-Verordnung eine Beteiligung von 25% oder mehr aus. Damit kann künftig auch eine natürliche Person, die exakt 25% hält, als wirtschaftliche:r Eigentümer:in gelten.
Zudem wird der Beteiligungsbegriff weiter gefasst: Neben Anteilen und Stimmrechten zählen künftig auch sonstige Eigentumsbeteiligungen dazu. Darunter fallen etwa Rechte auf einen Anteil am Gewinn, an anderen internen Ressourcen oder am Liquidationssaldo.
Unternehmen sollten daher nicht ausschließlich ihre gesellschaftsrechtlichen Beteiligungsverhältnisse betrachten. Auch besondere Gewinnbezugs- oder Vermögensrechte können künftig für die Beurteilung des wirtschaftlichen Eigentums relevant sein.
Mittelbare Beteiligungen: neue Berechnungsmethode ab 2027
Besonders praxisrelevant ist die neue Berechnungsmethode bei mehrstufigen Beteiligungsstrukturen.Künftig sind mittelbare Eigentumsbeteiligungen durch Multiplikation der Beteiligungsquoten entlang der Beteiligungskette zu berechnen. Bestehen mehrere Beteiligungsketten zu derselben natürlichen Person, sind die jeweiligen Ergebnisse grundsätzlich zusammenzurechnen.
Beispiel: Eine Holding hält 100% an der operativen GmbH. An der Holding sind 2 natürliche Personen zu jeweils 50% beteiligt.
Nach der neuen Berechnung ergibt sich für beide Personen eine mittelbare Beteiligung von jeweils 50%:
100% × 50% = 50%
Damit erreichen beide Personen den maßgeblichen Schwellenwert und sind aufgrund ihrer mittelbaren Beteiligung als wirtschaftliche Eigentümer:innen zu berücksichtigen.
Das ist ein wesentlicher Unterschied zur derzeitigen Systematik, bei der auf höheren Beteiligungsebenen vor allem die Frage der Kontrolle eine zentrale Rolle spielt.
Konkretisierung des Kontrollbegriffs
Neben einer Eigentumsbeteiligung kann wirtschaftliches Eigentum weiterhin auch aufgrund von Kontrolle bestehen. Die EU-Geldwäsche-Verordnung stellt ausdrücklich klar, dass Eigentum und Kontrolle unabhängig voneinander und parallel zu beurteilen sind.Mit der WiEReG-Novelle wird der Tatbestand „Kontrolle auf andere Weise“ konkretisiert. Die EU-Geldwäsche-Richtlinie nennt hierzu ausdrücklich etwa Personen, die die Mehrheit der Mitglieder des Vorstands oder des Verwaltungs-, Leitungs- oder Aufsichtsorgans bestellen oder abberufen können oder Entscheidungen über Gewinnausschüttungen oder Vermögensverschiebungen treffen können.
Auch Veto- und Entscheidungsrechte, Stimmbindungs- und Syndikatsvereinbarungen oder bestimmte Treuhand- und Nominee-Strukturen können je nach konkreter Ausgestaltung relevant sein.
Gerade bei komplexeren Unternehmensgruppen ist es weiterhin nicht ausreichend, lediglich Beteiligungsquoten zu berechnen. Zusätzlich ist – wie bisher – bei der Ermittlung von wirtschaftlichen Eigentümer:innen zu untersuchen, welche natürlichen Personen tatsächlich oder rechtlich maßgeblichen Einfluss ausüben können.
Erweiterte Informations- und Meldepflichten
Auch die zu wirtschaftlichen Eigentümer:innen zu erhebenden Informationen werden erweitert. Künftig sind unter anderem sämtliche Vor- und Nachnamen, Geburtsdatum und Geburtsort, Wohnanschrift und Wohnsitzstaat, Staatsangehörigkeit bzw. Staatsangehörigkeiten sowie die Nummer eines Identitätsdokuments zu erfassen.Darüber hinaus sind Art und Umfang des wirtschaftlichen Eigentums sowie das Datum, seitdem dieses besteht, zu dokumentieren. Bei mehrstufigen Strukturen ist auch die Eigentums- und Kontrollstruktur entsprechend darzustellen.
Die konkreten Meldeinhalte werden zum Teil noch durch unionsrechtliche Durchführungsbestimmungen präzisiert.
Handlungsbedarf für Unternehmen bis Juli 2027
Auch wenn die neuen Regelungen erst ab Juli 2027 gelten sollen, empfiehlt es sich, insbesondere komplexe Strukturen frühzeitig auf möglichen Anpassungsbedarf zu prüfen.Handlungsbedarf kann vor allem bei Beteiligungen von exakt 25%, mehrstufigen Beteiligungsketten, besonderen Gewinn- oder Vermögensrechten, Syndikatsvereinbarungen sowie Treuhand- und Nominee-Strukturen bestehen.
Nicht jeder Rechtsträger wird automatisch eine vollständige Neumeldung vornehmen müssen. Für bestimmte Rechtsträger sollen auch künftig automatisierte Eintragungen bzw. Meldeerleichterungen bestehen bleiben. Entscheidend ist daher die Prüfung der konkreten Verhältnisse.
BDO unterstützt Sie gerne bei der Analyse Ihrer Eigentums- und Kontrollstrukturen, der Beurteilung des konkreten Handlungsbedarfs sowie bei der Vorbereitung auf die neuen Anforderungen des WiEReG 2027.
Autorin:
Franziska Bähre franziska.baehre@bdo.at +43 5 70 375 - 1585 |